
8억 아파트 주택연금 금액은 가입자의 나이와 주택가격, 연금 지급방식에 따라 달라집니다. 아파트를 소유하고 있지만 노후 생활비가 부족하다면 주택연금을 통해 거주를 유지하면서 매월 일정 금액을 받을 수 있습니다. 특히 7억 아파트 주택연금과 6억 아파트 주택연금 계산 결과를 비교하면 집값에 따른 월 수령액 차이를 확인할 수 있습니다.
1. 8억 아파트 주택연금 가입 조건
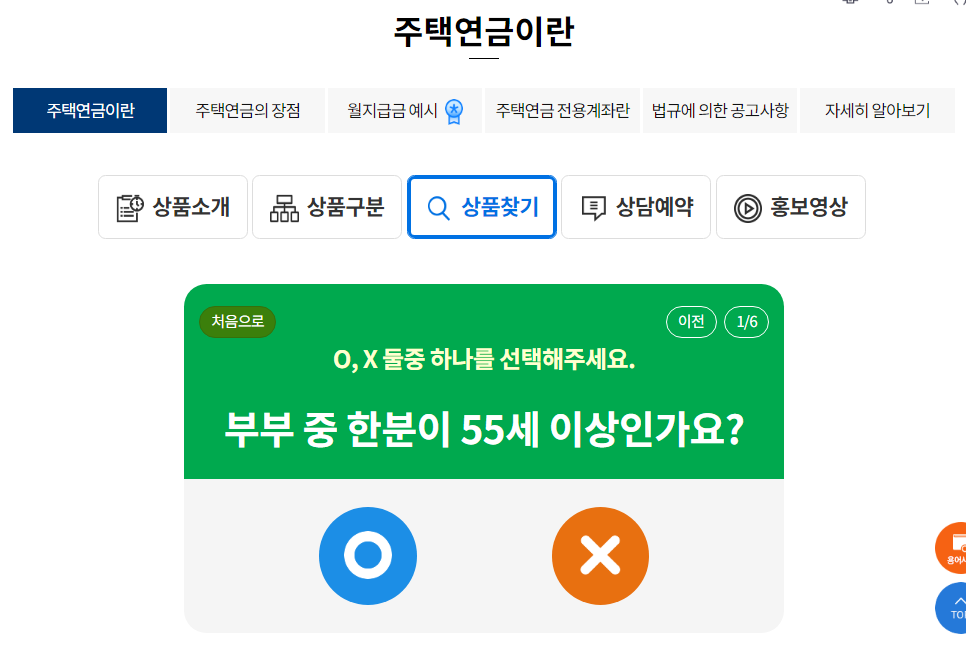
주택연금은 한국주택금융공사가 보증하는 금융상품으로, 본인 소유 주택을 담보로 제공하고 매월 연금을 지급받는 제도입니다.
2026년 기준 주요 가입 조건은 다음과 같습니다.
- 연령 조건: 부부 중 한 명이 만 55세 이상
- 주택가격: 부부 합산 공시가격 12억 원 이하
- 국적 조건: 부부 중 한 명이 대한민국 국민
- 거주 조건: 담보주택에 실제 거주하는 것이 원칙
- 대상 주택: 일반주택, 노인복지주택, 주거목적 오피스텔 등
8억 원 아파트는 주택가격 요건을 충족할 가능성이 높지만, 다주택 여부와 공시가격 등 다른 요건도 함께 확인해야 합니다.
여기서 중요한 점은 주택연금 가입 기준과 수령액 산정 기준이 다르다는 것입니다.
▷▷ 가입 가능 여부는 공시가격 등을 기준으로 판단하고, 실제 월 수령액은 한국주택금융공사가 인정하는 주택 시세 또는 감정평가액을 기준으로 계산합니다.
따라서 아파트 매매 호가가 8억 원이라고 하더라도 실제 연금 계산에 적용되는 주택가격은 달라질 수 있습니다.
2. 주택연금 수령액 온라인 계산 방법
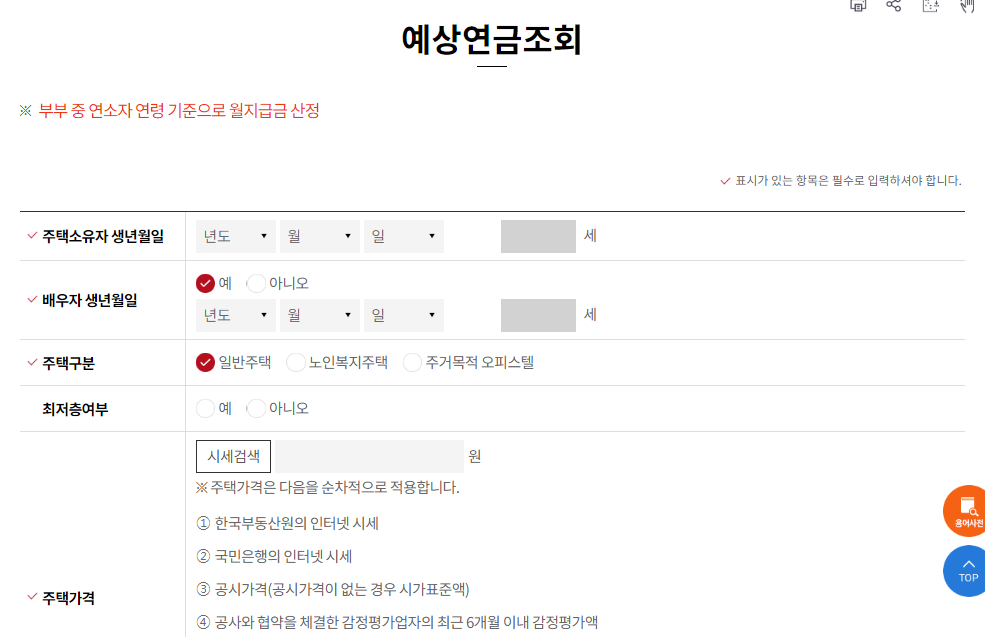
6억 원부터 8억 원까지 주택연금 예상 수령액은 한국주택금융공사 홈페이지에서 직접 조회할 수 있습니다.
주택연금 예상연금조회 방법
- 한국주택금융공사 홈페이지에 접속합니다.
- 상단 메뉴에서 주택연금을 선택합니다.
- 예상연금조회 메뉴로 이동합니다.
- 본인과 배우자의 생년월일을 입력합니다.
- 일반주택 등 주택 종류를 선택합니다.
- 아파트 시세 또는 주택가격을 입력합니다.
- 종신지급방식 등 연금 지급방식을 선택합니다.
- 조회 버튼을 눌러 예상 월 수령액을 확인합니다.
주택가격은 한국주택금융공사에서 인정하는 인터넷 시세 등을 기준으로 산정합니다.
일반적으로 한국부동산원 시세와 KB국민은행 시세 등을 활용하며, 시세 확인이 어려운 주택은 감정평가액이 적용될 수 있습니다.
특히 부부가 가입하는 경우에는 연소자의 나이를 기준으로 계산해야 합니다.
예를 들어 남편이 75세이고 아내가 65세라면 월지급금은 65세 기준으로 산정됩니다.
▷▷ 온라인 예상연금조회는 무료로 이용할 수 있으며, 실제 가입 전 자신의 주택가격과 연령을 입력해 월지급금을 확인하는 것이 가장 정확합니다.
3. 8억 아파트 주택연금 금액
8억 원 아파트를 담보로 주택연금에 가입하면 가입 나이에 따라 월 수령액이 달라집니다.
2026년 일반주택 종신지급방식 정액형 기준
| 가입 나이 | 월 수령액 |
|---|---|
| 만 55세 | 124만 8천 원 |
| 만 60세 | 168만 5천 원 |
| 만 65세 | 202만 3천 원 |
| 만 70세 | 246만 2천 원 |
| 만 75세 | 305만 원 |
| 만 80세 | 386만 5천 원 |
만 60세에 가입하면 매월 약 168만 5천 원을 수령할 수 있으며, 만 70세에 가입하면 월 246만 2천 원을 받을 수 있습니다.
만 70세 기준으로 계산하면 1년 동안 총 2,954만 4천 원을 지급받는 셈입니다.
주택연금은 가입 시 나이가 높을수록 일반적으로 월 수령액이 증가합니다. 이는 연금 산정에 적용되는 예상 지급기간 등이 달라지기 때문입니다.
다만 부부가 함께 가입하는 경우에는 두 사람 중 나이가 어린 사람을 기준으로 월지급금을 계산합니다.
▷▷ 8억 아파트 주택연금 금액은 만 65세 기준 월 202만 3천 원, 만 70세 기준 월 246만 2천 원입니다.
4. 7억 아파트 주택연금 수령액
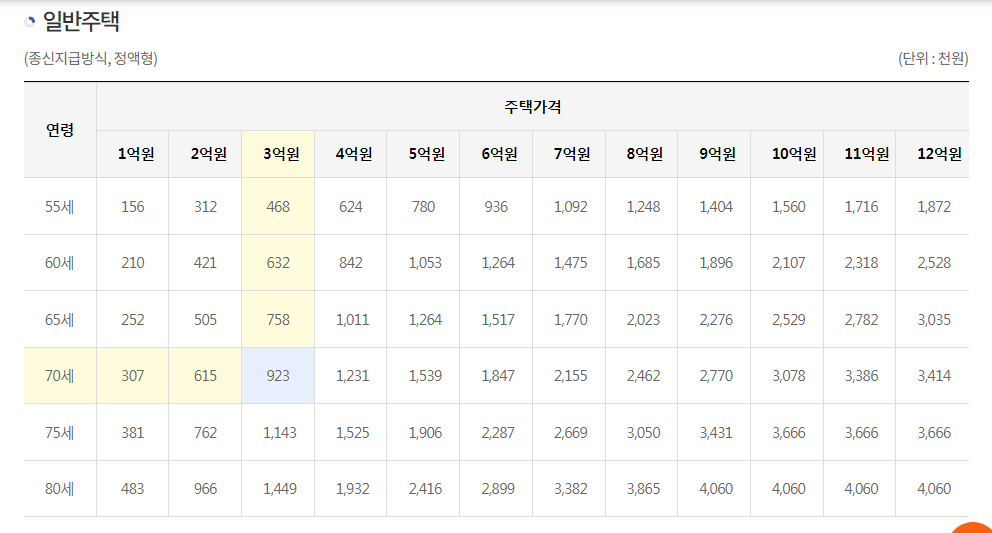
7억 아파트 주택연금도 가입자의 연령에 따라 지급액이 다르게 계산됩니다.
7억 원 아파트 나이별 월 수령액
| 가입 나이 | 월 수령액 |
|---|---|
| 만 55세 | 109만 2천 원 |
| 만 60세 | 147만 5천 원 |
| 만 65세 | 177만 원 |
| 만 70세 | 215만 5천 원 |
| 만 75세 | 266만 9천 원 |
| 만 80세 | 338만 2천 원 |
만 60세에 가입하면 월 147만 5천 원, 만 65세에 가입하면 월 177만 원을 지급받을 수 있습니다.
또한 만 70세에 주택연금을 시작하면 매월 215만 5천 원을 수령할 수 있습니다.
8억 원 아파트와 비교하면 만 70세 기준 월 30만 7천 원 차이가 발생합니다.
주택연금은 가입한 뒤 아파트 가격이 상승하더라도 종신지급 정액형의 월 수령액이 자동으로 늘어나지는 않습니다.
▷▷ 7억 아파트 주택연금은 만 70세 기준 월 215만 5천 원이며, 연간 약 2,586만 원을 수령할 수 있습니다.
5. 6억 아파트 주택연금 계산
6억 아파트 주택연금 계산 역시 한국주택금융공사의 월지급금 기준을 적용합니다.
6억 원 아파트 나이별 월 수령액
| 가입 나이 | 월 수령액 |
|---|---|
| 만 55세 | 93만 6천 원 |
| 만 60세 | 126만 4천 원 |
| 만 65세 | 151만 7천 원 |
| 만 70세 | 184만 7천 원 |
| 만 75세 | 228만 7천 원 |
| 만 80세 | 289만 9천 원 |
예를 들어 만 65세 가입자가 6억 원 아파트를 담보로 주택연금에 가입하면 매월 151만 7천 원을 받을 수 있습니다.
만 70세에 가입하는 경우에는 월 184만 7천 원을 지급받으며, 이를 연간으로 계산하면 약 2,216만 4천 원입니다.
반면 만 80세에 가입하면 월 289만 9천 원까지 증가합니다.
같은 아파트라도 가입 시점에 따라 월 수령액 차이가 크기 때문에 노후 생활비 계획과 향후 주거 계획을 함께 고려해야 합니다.
▷▷ 6억 아파트 주택연금은 만 60세 기준 월 126만 4천 원, 만 70세 기준 월 184만 7천 원입니다.
6. 6억 7억 8억 아파트 주택연금 비교
주택가격에 따라 매월 지급받는 연금액이 얼마나 달라지는지 비교하면 다음과 같습니다.
2026년 주택연금 월 수령액 비교표
| 가입 나이 | 6억 아파트 | 7억 아파트 | 8억 아파트 |
|---|---|---|---|
| 55세 | 93.6만 원 | 109.2만 원 | 124.8만 원 |
| 60세 | 126.4만 원 | 147.5만 원 | 168.5만 원 |
| 65세 | 151.7만 원 | 177만 원 | 202.3만 원 |
| 70세 | 184.7만 원 | 215.5만 원 | 246.2만 원 |
| 75세 | 228.7만 원 | 266.9만 원 | 305만 원 |
| 80세 | 289.9만 원 | 338.2만 원 | 386.5만 원 |
만 70세 기준으로 비교하면 다음과 같습니다.
- 6억 원 아파트: 월 184만 7천 원
- 7억 원 아파트: 월 215만 5천 원
- 8억 원 아파트: 월 246만 2천 원
6억 원과 8억 원 아파트의 월 수령액 차이는 61만 5천 원입니다.
이를 1년으로 계산하면 738만 원의 차이가 발생합니다.
다만 위 표는 일반주택 종신지급방식 정액형 기준이며, 우대형이나 초기증액형, 정기증가형 등 다른 방식으로 선택하면 지급액이 달라집니다.
▷▷ 동일한 나이와 지급방식을 기준으로 하면 일반적으로 주택가격이 높을수록 월 수령액도 증가합니다.
7. 주택연금 가입 전 주의사항 및 자주 묻는 질문
주택연금에 가입하기 전에는 월 수령액뿐 아니라 보증료와 이자, 중도해지, 상속 문제도 함께 확인해야 합니다.
① 초기보증료와 연보증료 발생
주택연금 가입 시 초기보증료와 연보증료가 발생합니다. 2026년 일반적인 종신지급 정액형 기준 초기보증료는 주택가격의 1.0%이며, 연보증료와 대출이자도 발생합니다.
② 주택가격 상승 시 월 수령액
정액형으로 가입한 경우 주택가격이 상승하더라도 월 수령액은 자동으로 증가하지 않습니다.
③ 배우자 사망 이후 지급
가입자가 사망하더라도 배우자가 정해진 승계 요건과 절차를 충족하면 주택연금을 계속 수령할 수 있습니다.
Q1. 8억 아파트 주택연금은 매월 얼마나 받을 수 있나요?
만 60세 기준 월 168만 5천 원, 만 65세 기준 월 202만 3천 원, 만 70세 기준 월 246만 2천 원입니다.
Q2. 7억 아파트 주택연금은 평생 지급되나요?
종신지급방식을 선택하면 가입자와 배우자가 관련 요건을 충족하는 동안 평생 지급받을 수 있습니다.
Q3. 6억 아파트 주택연금 계산 시 공시가격을 입력하나요?
월 수령액 계산은 원칙적으로 시세 또는 감정평가액을 기준으로 합니다. 공시가격은 주로 가입 가능 여부를 판단하는 데 활용됩니다.
Q4. 주택연금을 받다가 사망하면 집은 어떻게 되나요?
가입자와 배우자 모두 사망한 뒤 주택연금 관련 채무를 정산합니다. 상속인은 채무를 상환하고 주택을 유지하거나 주택을 처분하여 정산할 수 있습니다.
6억, 7억, 8억 아파트 주택연금은 주택가격과 가입 나이에 따라 월 수령액이 달라집니다. 만 70세 기준으로 6억 원 아파트는 월 184만 7천 원, 7억 원은 월 215만 5천 원, 8억 원은 월 246만 2천 원을 지급받을 수 있습니다. 노후 생활비 마련을 위해 주택연금을 고려하고 있다면 한국주택금융공사의 예상연금조회 서비스를 활용해 자신의 조건에 맞는 금액을 확인하는 것이 좋습니다.