
2억 집 주택연금 수령액은 가입자 연령과 주택 평가가격, 연금 지급방식에 따라 달라집니다. 2억 아파트 주택연금 수령액은 물론 2억 빌라 주택연금 수령액도 같은 일반주택 기준으로 계산할 수 있습니다. 다만 빌라는 아파트와 달리 인터넷 시세가 확인되지 않는 경우가 많아 실제 평가가격에 차이가 생길 수 있습니다.
1. 2억 집 주택연금 가입 조건
주택연금은 한국주택금융공사가 보증하는 금융상품으로, 본인 소유의 집을 담보로 제공하고 계속 거주하면서 매월 연금을 지급받는 제도입니다.
2026년 기준 주요 가입 조건은 다음과 같습니다.
- 가입 연령: 부부 중 한 명이 만 55세 이상
- 주택가격: 부부 합산 공시가격 12억 원 이하
- 국적 조건: 부부 중 한 명이 대한민국 국민
- 거주 조건: 담보주택에 실제 거주하는 것이 원칙
- 대상 주택: 아파트, 단독주택, 다세대주택, 연립주택 등
시세가 2억 원인 주택이라면 일반적으로 주택가격 요건을 충족할 수 있지만, 여러 주택을 소유하고 있는 경우에는 부부 합산가격을 확인해야 합니다.
또한 아파트인지 빌라인지에 따라 주택가격을 평가하는 과정에 차이가 있을 수 있습니다.
▷▷ 2억 원 주택은 아파트뿐 아니라 단독주택과 빌라도 주택연금 가입이 가능하며, 실제 거주 여부와 주택 소유관계 등 다른 가입 조건도 충족해야 합니다.
2. 2억 집 주택연금 온라인 계산 방법
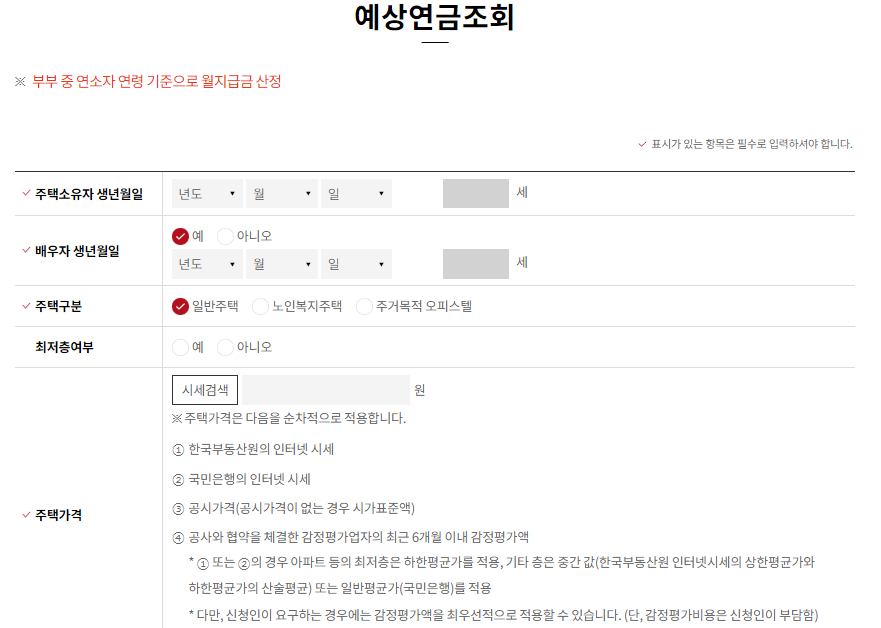
2억 아파트와 빌라의 실제 예상 월 수령액은 한국주택금융공사 홈페이지에서 확인할 수 있습니다.
주택연금 예상연금조회 절차
- 한국주택금융공사 홈페이지에 접속합니다.
- 주택연금 메뉴를 선택합니다.
- 예상연금조회 메뉴로 이동합니다.
- 본인과 배우자의 생년월일을 입력합니다.
- 일반주택 등 주택 종류를 선택합니다.
- 아파트 또는 빌라의 주택가격을 입력합니다.
- 종신지급방식과 정액형 등 원하는 지급방식을 선택합니다.
- 조회하기를 눌러 예상 월 수령액을 확인합니다.
아파트는 한국부동산원과 KB국민은행 인터넷 시세 등을 통해 가격을 확인할 수 있습니다.
빌라는 인터넷 시세가 제공되지 않을 수 있으므로 공시가격이나 감정평가액을 확인해야 할 수 있습니다.
주택연금 가격평가는 일반적으로 한국부동산원 인터넷 시세, KB국민은행 인터넷 시세, 공시가격, 감정평가액 순서로 적용됩니다.
신청인이 감정평가를 요청하면 감정평가액을 우선 적용할 수도 있지만, 관련 비용을 부담해야 할 수 있습니다.
▷▷ 빌라 주택연금을 계산할 때는 실제 매매 호가만 입력하기보다 공시가격과 공사에서 인정하는 평가가격을 확인하는 것이 중요합니다.
3. 2억 아파트 주택연금 수령액
2억 아파트 주택연금 수령액은 한국주택금융공사가 인정하는 주택가격이 2억 원인 경우를 기준으로 계산할 수 있습니다.
2026년 3월 1일 기준 일반주택 종신지급방식 정액형 월지급금
| 가입 나이 | 월 수령액 | 연간 단순 수령액 |
|---|---|---|
| 만 55세 | 31만 2천 원 | 374만 4천 원 |
| 만 60세 | 42만 1천 원 | 505만 2천 원 |
| 만 65세 | 50만 5천 원 | 606만 원 |
| 만 70세 | 61만 5천 원 | 738만 원 |
| 만 75세 | 76만 2천 원 | 914만 4천 원 |
| 만 80세 | 96만 6천 원 | 1,159만 2천 원 |
만 60세에 가입하면 매월 42만 1천 원을 받을 수 있으며, 만 65세에는 월 50만 5천 원을 수령할 수 있습니다.
만 70세에 가입하면 월 61만 5천 원, 만 75세에는 월 76만 2천 원을 지급받습니다.
주택연금은 가입 시 연령이 높을수록 일반적으로 월 수령액이 증가하지만, 실제 수령기간은 가입 시점에 따라 달라집니다.
또한 부부가 있는 경우에는 두 사람 중 나이가 어린 사람을 기준으로 월지급금을 계산합니다.
▷▷ 2억 아파트 주택연금 수령액은 만 65세 월 50만 5천 원, 만 70세 월 61만 5천 원, 만 75세 월 76만 2천 원입니다.
4. 2억 빌라 주택연금 수령액
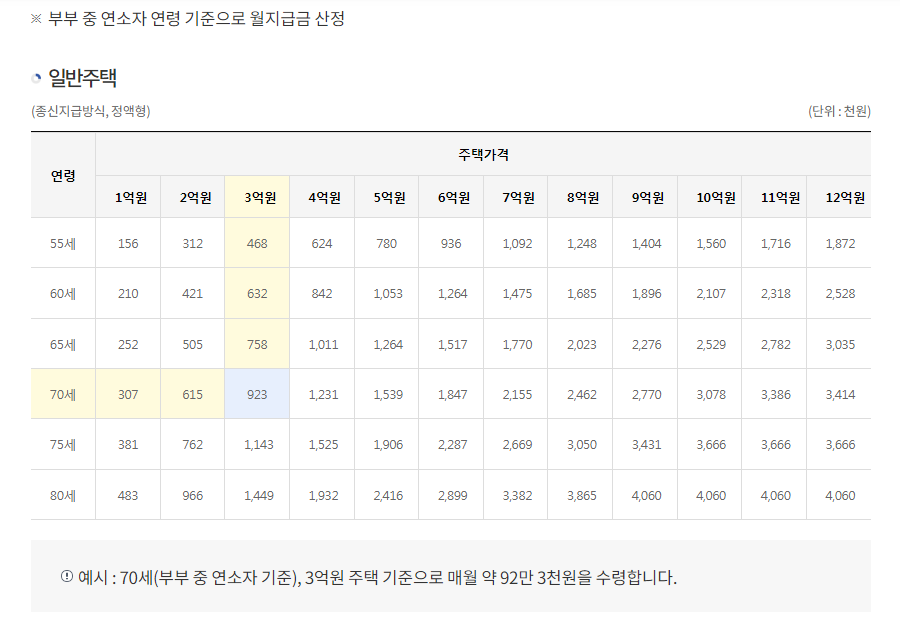
2억 빌라 주택연금 수령액도 기본적으로 일반주택 종신지급 정액형 기준을 적용합니다.
따라서 한국주택금융공사에서 빌라의 주택가격을 정확히 2억 원으로 인정한다면, 같은 나이의 2억 원 아파트와 월 수령액은 동일합니다.
2억 원 빌라 나이별 예상 월지급금
| 가입 나이 | 월 수령액 |
|---|---|
| 만 60세 | 42만 1천 원 |
| 만 65세 | 50만 5천 원 |
| 만 70세 | 61만 5천 원 |
| 만 75세 | 76만 2천 원 |
| 만 80세 | 96만 6천 원 |
다만 빌라의 경우 실제 시세를 확인하기 어려운 경우가 많습니다.
아파트는 한국부동산원이나 KB국민은행 등의 인터넷 시세가 제공되는 경우가 많지만, 빌라는 인터넷 시세가 없는 경우가 있습니다.
이 경우 정해진 순서에 따라 공시가격이나 감정평가액 등을 활용해 주택가격을 산정합니다.
예를 들어 소유자가 생각하는 빌라의 매매가격이 2억 원이더라도 한국주택금융공사가 인정하는 평가가격이 1억 8천만 원이라면 월지급금도 그 평가가격을 기준으로 계산됩니다.
▷▷ 2억 빌라 주택연금은 아파트보다 지급률이 낮은 것이 아니라, 실제 주택 평가가격에 차이가 발생할 수 있다는 점이 중요합니다.
5. 2억 아파트와 빌라 주택연금 차이
아파트와 빌라는 모두 주택연금 가입 대상이 될 수 있지만, 가격평가 방식과 심사 과정에서 차이가 발생할 수 있습니다.
| 구분 | 아파트 | 빌라 |
|---|---|---|
| 주택연금 가입 | 가능 | 가능 |
| 주택 유형 | 공동주택 | 연립·다세대주택 등 |
| 가격평가 | 인터넷 시세 활용 가능 | 공시가격·감정평가 활용 가능 |
| 동일 평가가격 월지급금 | 동일 | 동일 |
| 실거주 요건 | 적용 | 적용 |
| 감정평가 필요성 | 상황에 따라 다름 | 상황에 따라 다름 |
가장 중요한 부분은 집의 종류 자체보다 한국주택금융공사에서 인정하는 가격입니다.
가령 만 70세 가입자가 아파트와 빌라를 각각 소유하고 있고 두 주택 모두 평가가격이 2억 원이라고 가정하면, 동일한 일반주택 종신지급 정액형 기준으로 월 61만 5천 원을 받을 수 있습니다.
하지만 아파트는 2억 원으로 평가되고 빌라는 1억 7천만 원으로 평가된다면 실제 월 수령액에도 차이가 발생합니다.
또한 빌라라고 부르는 건물이라도 건축물대장상 용도가 다세대주택, 연립주택인지 또는 주택에 해당하지 않는 시설인지 확인할 필요가 있습니다.
▷▷ 아파트와 빌라는 동일한 평가가격과 가입 연령, 지급방식을 적용하면 월지급금이 동일하며, 평가가격과 주택 용도가 중요한 판단 기준입니다.
6. 2억 집 주택연금 우대형 가입 가능 여부
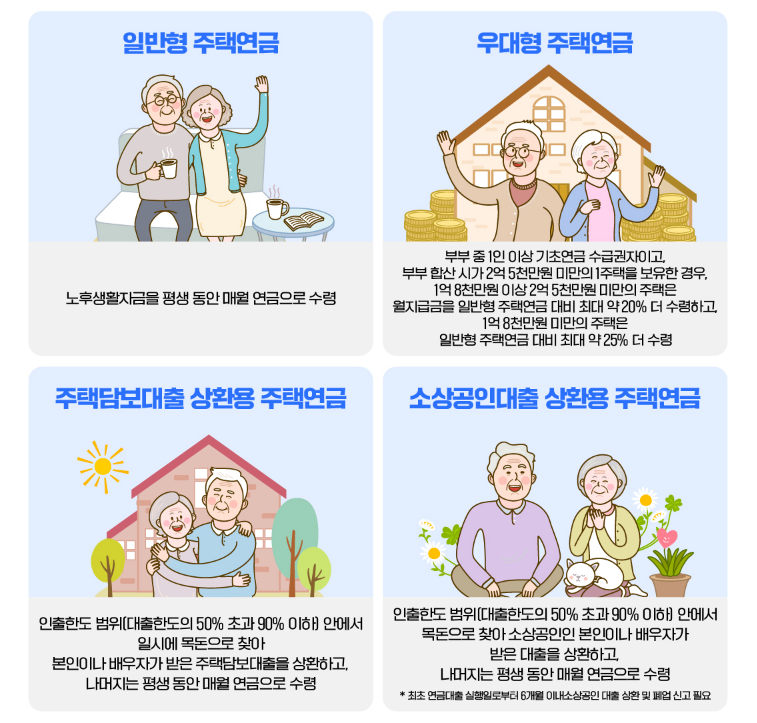
시가 2억 원 주택을 보유한 경우에는 일반형뿐 아니라 우대형 주택연금도 확인할 필요가 있습니다.
우대형 주택연금은 일정 요건을 충족하는 고령층을 대상으로 일반형보다 많은 월지급금을 제공하는 상품입니다.
우대형 주택연금 주요 조건
- 부부 중 한 명 이상이 기초연금 수급권자
- 부부 기준 1주택 소유
- 보유주택 시가 2억 5천만 원 미만
- 주택연금의 기본 가입요건 충족
시가 2억 원 주택은 우대형의 주택가격 요건에 해당할 수 있습니다.
우대형은 주택가격 구간에 따라 일반형보다 월지급금을 최대 약 20~25% 더 받을 수 있도록 설계되어 있습니다.
다만 우대형 적용 여부와 실제 증가액은 가입자의 나이와 주택가격, 인출한도 설정 등에 따라 달라집니다.
▷▷ 2억 원 집을 보유한 기초연금 수급권자라면 일반형 주택연금뿐 아니라 우대형 주택연금 가입 가능 여부도 함께 확인하는 것이 좋습니다.
7. 주의사항 및 자주 묻는 질문
주택연금은 평생 생활비를 마련하는 수단이지만 보증료와 대출이자, 주택 처분 조건 등을 함께 확인해야 합니다.
① 초기보증료와 대출이자
2026년 일반적인 종신지급방식 기준 초기보증료는 주택가격의 1.0%입니다.
2억 원 주택을 기준으로 계산하면 초기보증료는 200만 원입니다.
연보증료는 일반적인 종신지급방식 기준 보증잔액의 연 0.95%이며, 별도의 대출이자도 발생합니다.
보증료는 일반적으로 주택연금 대출잔액에 가산되므로 가입자가 현금으로 직접 납부할 필요는 없습니다.
② 가입 후 주택가격 상승
종신지급 정액형으로 가입한 경우 아파트나 빌라 가격이 상승하더라도 월지급금이 자동으로 증가하지 않습니다.
③ 배우자 사망 이후 연금
가입자가 사망하더라도 배우자가 정해진 승계 요건과 절차를 충족하면 월지급금을 계속 받을 수 있습니다.
Q1. 2억 아파트 주택연금 수령액은 얼마인가요?
만 60세 기준 월 42만 1천 원, 만 65세 기준 월 50만 5천 원, 만 70세 기준 월 61만 5천 원입니다.
Q2. 2억 빌라 주택연금 수령액은 아파트보다 적나요?
반드시 적은 것은 아닙니다. 한국주택금융공사에서 인정하는 주택가격이 같고 가입자의 연령과 지급방식이 동일하다면 월지급금도 동일합니다.
Q3. 오래된 빌라도 주택연금 가입이 가능한가요?
가능할 수 있습니다. 다만 건축물대장상 주택 용도와 소유권, 담보 설정 가능 여부 등 심사 조건을 충족해야 합니다.
Q4. 2억 집 주택연금은 평생 받을 수 있나요?
종신지급방식을 선택하면 가입자와 배우자가 관련 요건을 충족하는 동안 평생 월지급금을 받을 수 있습니다.
Q5. 2억 빌라 주택연금은 감정평가가 반드시 필요한가요?
반드시 필요한 것은 아닙니다. 한국주택금융공사의 가격평가 기준에 따라 공시가격 등이 활용될 수 있으며, 필요한 경우 감정평가를 진행할 수 있습니다.
2억 집 주택연금 수령액은 아파트와 빌라 모두 같은 일반주택 월지급금 기준으로 계산할 수 있습니다. 만 65세에는 월 50만 5천 원, 만 70세에는 월 61만 5천 원, 만 75세에는 월 76만 2천 원을 받을 수 있습니다. 다만 빌라는 실제 매매가격과 평가가격에 차이가 발생할 수 있으므로 한국주택금융공사에서 인정하는 주택가격을 확인해야 합니다. 특히 2억 원 주택을 소유하고 기초연금을 받고 있다면 우대형 주택연금 가입 조건도 함께 확인하는 것이 좋습니다.